
Mengurus asuransi umroh sering dianggap sebagai beban tambahan atau sekadar formalitas dokumen belaka sebelum jamaah berangkat menuju Tanah Suci. Padahal sistem ini bekerja layaknya jaring pengaman kuat saat risiko medis terburuk tiba-tiba terjadi ribuan kilometer dari rumah.
Jawaban ringkasnya, proteksi ini akan menutup tagihan rumah sakit, biaya evakuasi darurat, hingga kompensasi keterlambatan penerbangan yang sangat melelahkan fisik. Anda sama sekali tidak perlu membongkar tabungan darurat keluarga di tanah air. Biaya layanan kesehatan swasta di Arab Saudi melonjak cukup drastis belakangan ini.
Alasan Logis Membutuhkan Proteksi Perjalanan
Banyak jamaah umroh merasa fisik mereka luar biasa bugar saat mengikuti kegiatan manasik di asrama haji. Cuaca Makkah dan Madinah yang berfluktuasi ekstrem bisa mematahkan prediksi kesehatan tersebut dalam hitungan hari.
Regulasi Wajib Otoritas Arab Saudi
Pemerintah setempat sebenarnya telah menanamkan komponen perlindungan kesehatan dasar ke dalam struktur biaya visa sejak beberapa tahun silam.
Cakupan bawaan ini sayangnya sangat terbatas dan sebagian besar hanya melayani kasus gawat darurat di jaringan rumah sakit pemerintah lokal. Anda butuh pelapis perlindungan tambahan agar lebih tenang.
Tagihan Medis Swasta yang Menguras Kantong
Klinik atau jaringan rumah sakit swasta premium di sekitar kawasan Masjidil Haram menetapkan tarif konsultasi tinggi untuk warga negara asing tanpa asuransi. Kepemilikan polis asuransi umroh swasta memastikan jamaah bisa langsung mendapat penanganan dokter tanpa antre panjang atau pusing memikirkan uang jaminan deposit awal.
Keterlambatan dan Risiko Pembatalan Jadwal
Delay pesawat bukan sekadar bikin lelah badan para jamaah lansia. Biaya pemesanan ulang hotel transit, alokasi makan ekstra, hingga tiket penerbangan domestik yang hangus akibat keterlambatan panjang bisa diurus lewat proses klaim terpadu.
Perbandingan Cakupan Standar dan Komprehensif
Sebelum mentransfer uang premi, calon tamu Allah wajib memahami perbedaan esensial dari produk perlindungan yang ditawarkan oleh agen biro perjalanan atau perusahaan penyedia langsung.
| Komponen Perlindungan Fisik dan Materi | Paket Standar Dasar | Paket Proteksi Komprehensif |
| Plafon Rawat Inap & Darurat Medis | Sesuai limit terendah | Limit miliaran, tanpa batasan hari |
| Layanan Evakuasi Medis Lanjutan | Evakuasi klinik lokal | Repatriasi medis hingga ke Indonesia |
| Kehilangan Dokumen Penting (Paspor) | ✗ | ✓ (Termasuk biaya pengurusan ulang) |
| Perlindungan Penyakit Menular Kritis | Kadang tidak dimasukkan | ✓ (Ditanggung penuh sesuai tagihan) |
| Keterlambatan Penerbangan Maskapai | Kompensasi uang tunai minim | Penggantian akomodasi hotel penuh |
Tabel komparasi di atas memperlihatkan celah risiko yang lumayan besar pada opsi paket dasar. Agen perjalanan berskala kecil sering kali membelikan opsi termurah ini murni sekadar untuk meloloskan syarat visa keluar.
Cara Cermat Menentukan Pilihan Polis
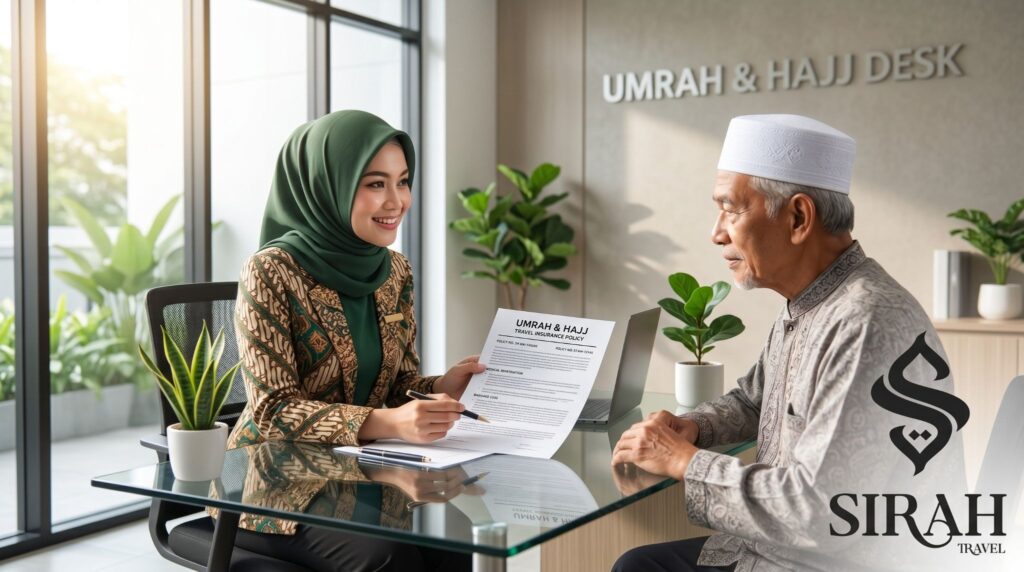
Keputusan akhir untuk perlindungan diri tetap berada mutlak di tangan setiap individu, bukan biro travel langganan. Anda berhak meminta upgrade polis jika merasa kurang nyaman dengan jaminan default.
1. Cek Reputasi Perusahaan Pengelola
Pastikan penyedia perlindungan yang dipilih memiliki jaringan rekanan rumah sakit yang luas di Makkah, wilayah Madinah, maupun kota Jeddah. Proses klaim rumit yang mengharuskan reimbursement penuh sering membuat repot anggota keluarga jamaah di tanah air saat dana tunai tiba-tiba menipis.
2. Utamakan Prinsip Pengelolaan Syariah
Sebagai penganut agama Islam, ketenangan batin tentu memegang posisi prioritas paling atas. Pastikan asuransi umroh yang Anda tebus dikelola murni menggunakan akad syariah seperti wakalah bil ujrah atau akad tabarru. Dana kumpulan peserta akan dipisahkan dengan sangat teliti tanpa ada unsur maysir atau perjudian di dalamnya.
3. Perhatikan Klausul Pengecualian Medis
Penyakit bawaan atau pre-existing condition sering menjadi celah utama klaim ditolak secara sepihak oleh analis. Jamaah lanjut usia yang punya riwayat serangan jantung kronis atau diabetes wajib mendeklarasikan kondisi ini sedari awal kepada agen penjualan. Kejujuran ini mencegah munculnya sengketa pembayaran di kemudian hari.
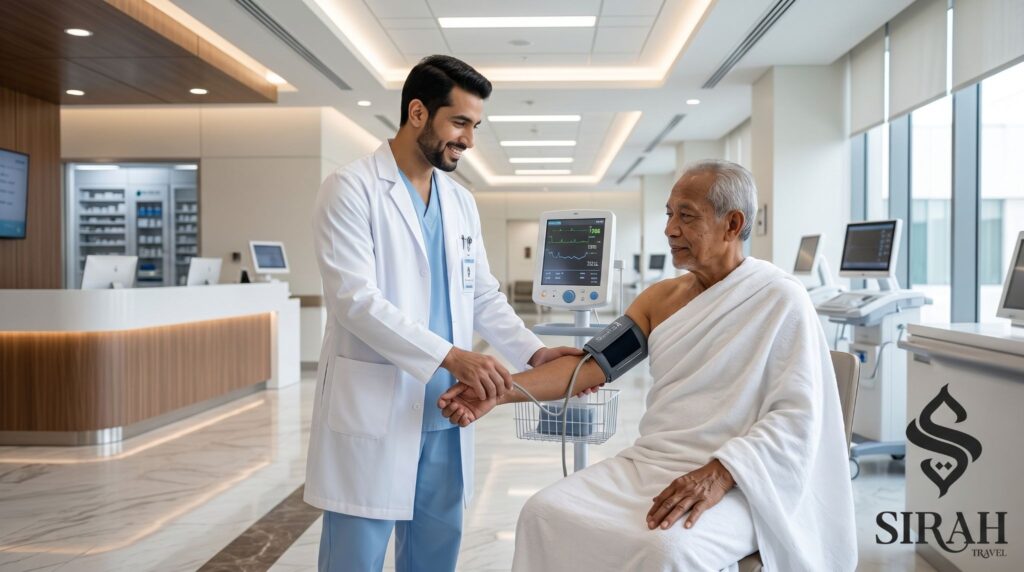
[IMAGE: Petugas kesehatan Arab Saudi sedang mengecek tensi darah seorang jamaah lansia Indonesia di sebuah klinik modern yang bersih, pencahayaan terang medis, 16:9]
Sistem Pencairan Dana Medis di Luar Negeri
Memiliki polis mahal menjadi sia-sia jika jamaah tidak paham alur pemakaiannya saat kondisi darurat datang tiba-tiba.
Mekanisme Klaim Cashless
Metode ini adalah sistem yang paling diidamkan semua pelancong internasional. Jamaah cukup menunjukkan e-polis atau nomor kartu identitas peserta kepada pihak petugas administrasi rumah sakit rekanan.
Jaringan sistem terpadu membuat pihak klinik swasta akan langsung menagih semua biaya pengobatan ke pusat perusahaan asuransi umroh tanpa pernah meminta uang tunai sepeser pun dari kantong pasien.
Mekanisme Reimbursement Konvensional
Jika insiden terjadi di daerah terpencil yang tidak memiliki fasilitas kesehatan rekanan, jamaah terpaksa memakai rute klaim reimbursement. Anda harus menalangi total biaya berobat dengan uang pribadi terlebih dahulu. Simpan rapi semua kuitansi asli, hasil lab, hingga diagnosis tertulis dokter untuk diklaim sesampainya di Indonesia nanti.
Melangkah Tenang Menuju Baitullah

Persiapan susunan baju koper yang rapi tidak akan memberi banyak bantuan ketika jamaah mendadak kolaps di tengah panjangnya prosesi sa’i.
Kepemilikan asuransi umroh yang mumpuni secara otomatis mengalihkan semua beban stres penanganan operasional tersebut kepada pihak lembaga profesional. Anda pada akhirnya bisa berfokus total mengejar pahala ritual ibadah harian.
Risiko sakit atau kecelakaan memang tidak pernah bisa dihapus sepenuhnya oleh manusia, namun serpihan dampak finansialnya selalu bisa dijinakkan lewat perumusan rencana cadangan yang jernih.
FAQ Asuransi Umroh
Berapa perkiraan harga asuransi umroh saat ini di pasar?
Premi paket standar biasanya dipatok mulai dari angka dua ratus ribu rupiah untuk durasi perjalanan sembilan hingga dua belas hari penuh. Varian paket komprehensif eksklusif bisa menyentuh nominal di atas satu juta rupiah dengan jaminan perlindungan mencapai miliaran.
Apakah polis perlindungan bisa dibeli mendadak sebelum berangkat?
Sebagian besar entitas penyedia mengizinkan transaksi pembelian hingga batas maksimal dua puluh empat jam sebelum jadwal terbang maskapai. Proses aktivasinya berjalan sangat kilat karena semua verifikasi data sudah terintegrasi digital.
Apakah klaim asuransi umroh mencakup kehilangan uang tunai di koper?
Hampir tidak ada polis asuransi perjalanan umum yang berani menjamin penggantian uang tunai fisik yang hilang atau dicuri. Fokus perlindungan utama selalu dikerucutkan pada penyelematan nyawa, pengobatan fisik, dan penggantian dokumen krusial.
Bagaimana status jamaah hamil dalam polis perjalanan ibadah?
Ibu hamil bisa membeli perlindungan ini, namun biasanya terikat batas usia kehamilan maksimal dua puluh enam minggu saat keberangkatan. Berbagai komplikasi medis spesifik akibat kehamilan itu sendiri kerap kali dimasukkan ke dalam daftar pengecualian rawat inap.
Bisakah asuransi umroh dibeli secara kolektif untuk satu keluarga besar?
Tentu saja bisa dan bahkan prosesnya jauh lebih ringkas. Pembelian paket keluarga biasanya menawarkan harga premi kolektif yang sedikit lebih efisien dibandingkan membeli polis secara individual satu per satu.
Referensi
- Otoritas Jasa Keuangan (OJK). Panduan Dasar Asuransi Perjalanan Syariah.
- Kementerian Agama Republik Indonesia. Pedoman Penyelenggaraan Perjalanan Ibadah umroh.
- Asosiasi Asuransi Syariah Indonesia (AASI). Standar Perlindungan jamaah Indonesia.